Juro real de 8% transfere renda de quem trabalha a quem aplica
Contraponto: com a Selic em 13,75% e inflação esperada em 5,22%, o juro real perto de 8% tira renda de quem produz e de quem trabalha.
Contraponto. Análise assinada: os argumentos pertencem a quem escreve e não necessariamente à Revista Independência.

Por Anísio Carvalho
Em 16 de setembro de 2026, o Comitê de Política Monetária (Copom), do Banco Central, cortou a Selic de 14% para 13,75% ao ano. A Selic é a taxa básica de juros do país. A decisão foi unânime e foi o quinto corte seguido.
O corte alivia o discurso, mas pouco o bolso. O que pesa para famílias e empresas é o juro real, ou seja, a taxa descontada da inflação. Com a Selic em 13,75% e a inflação esperada em 5,22% para 2026, o juro real fica perto de 8% ao ano. Nossa conta: (1,1375 ÷ 1,0522) − 1 = 8,1%.
Esse número não fica no mercado financeiro. Ele é uma transferência de renda. De um lado estão quem trabalha, produz e consome. Do outro, quem empresta ao governo e recebe juro por isso.
Quem recebe os juros da dívida
Em junho, 49,32% da dívida pública federal estava atrelada à Selic, segundo o Tesouro Nacional, citado pelo Poder360. Esses títulos pagam a taxa básica. Quando a taxa sobe, o custo do governo sobe junto.
A conta aparece nas estatísticas. Nos 12 meses até agosto, os juros nominais somaram R$ 1,18 trilhão, ou 8,86% do Produto Interno Bruto (PIB, a soma de tudo o que o país produz), segundo o Banco Central. Isso dá cerca de R$ 98 bilhões por mês, em média.
A estatística inclui também operações do próprio Banco Central, como os contratos de swap cambial, usados para proteger o dólar. Por isso ela não mede só o juro pago a quem tem título. Mesmo assim, o peso é grande, e ele sai do mesmo orçamento que paga escolas, postos de saúde e obras.
Quem recebe esse rendimento são bancos, fundos e aplicadores de renda fixa. Quem sente o peso são as famílias que pagam mais caro pelo crédito e os pequenos negócios que deixam de investir.
O argumento contra, e a resposta
O argumento contra é sério. Juro alto é necessário enquanto a inflação segue acima da meta. A meta é de 3%, com margem de 1,5 ponto para cima e para baixo, ou seja, teto de 4,5%. O Boletim Focus de 13 de outubro, pesquisa semanal do Banco Central com projeções do mercado, estima IPCA de 5,22% para 2026. Esse número está acima do teto.
O próprio Copom reconhece o risco. Segundo o comunicado de setembro, citado pelo Atlas Público, “Os riscos de alta e de baixa para a inflação permanecem mais elevados que o usual, com assimetria altista.”
Mas o diagnóstico não encerra a discussão. Parte da equação passa pelas contas públicas. Com déficit nominal de R$ 1,31 trilhão em 12 meses até junho, ou 9,99% do PIB, o investidor cobra mais para emprestar ao governo. Esse prêmio encarece tudo o que depende da taxa.
O que diz o Banco Central: no comunicado de 16 de setembro, o Copom afirmou que “o Comitê manterá a restrição considerada adequada para assegurar a convergência da inflação à meta”, segundo o Atlas Público. Ou seja, o juro alto é o instrumento declarado para trazer a inflação de volta à meta.
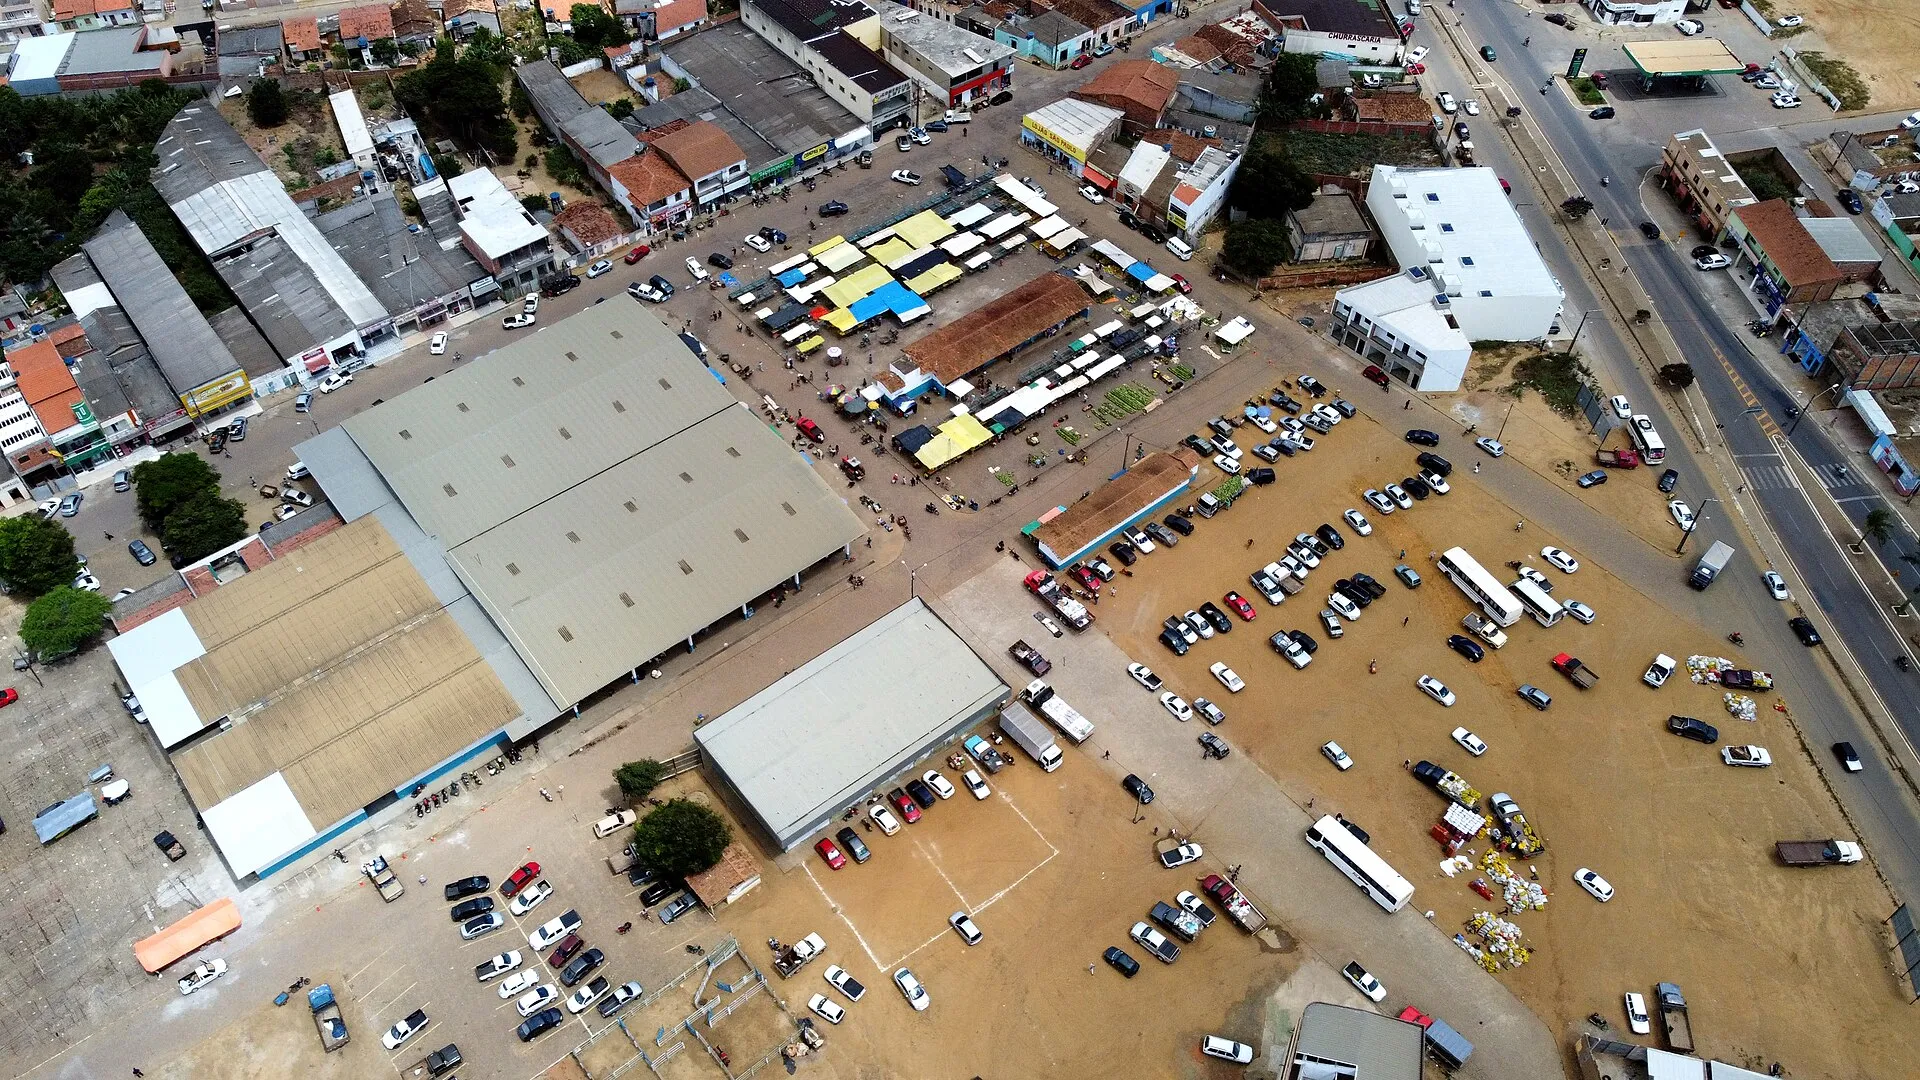
Para um país que quer produzir, o caminho pesa mais. Juro alto no capital de giro de uma padaria, de uma loja de tecidos ou de uma feira do interior trava o emprego. A feira livre de Maracás, na Bahia, mostra esse Brasil de comércio pequeno, que vive de vender e repor estoque todo dia.
Esta revista defende três caminhos. Primeiro, contas públicas que reduzam o risco, para que a Selic possa cair sem perder a inflação de vista. Segundo, crédito público que chegue ao trabalhador e ao pequeno negócio. Terceiro, um orçamento em que mais dinheiro vá para serviços públicos e menos para juros.
O juro real de cerca de 8% é uma escolha de política, não só um dado técnico. Ele transfere renda de quem trabalha e produz para quem já tem dinheiro aplicado. O Focus projeta Selic de 12% em 2027, mas o caminho até lá tem custo. A pergunta que fica é quem paga essa conta enquanto a taxa cai.
Como fizemos: Usamos a Selic decidida pelo Copom em 16/09/2026, o Boletim Focus de 13/10/2026 (a edição mais recente que localizamos), a participação da Selic na dívida em junho de 2026, citada a partir de dados do Tesouro Nacional, e os juros nominais e o déficit nominal do setor público de 12 meses, a partir de dados do Banco Central, acessados em 22/10/2026. Cálculos nossos: juro real = (1,1375 ÷ 1,0522) − 1 = 8,1%; média mensal = R$ 1,1822 trilhão ÷ 12, cerca de R$ 98 bilhões. Os juros nominais incluem operações do Banco Central, como swaps cambiais, e não medem só o juro pago a detentores de títulos. O Focus é projeção de mercado, não previsão oficial. Não conseguimos abrir os textos integrais do comunicado do Copom nem as séries do Banco Central; as citações vêm de reportagens que as reproduzem.
Fontes
- Copom reduz Selic para 13,75% ao ano em decisão unânime — Atlas Público
- Nova taxa Selic chega em setembro ao patamar projetado para dezembro — Economic News Brasil
- Comunicados do Copom — Banco Central do Brasil
- Focus de 13/10/2026: IPCA 5,22%, Selic 13,25% — Soubrasília
- Mercado eleva previsão da inflação para 5,22% em 2026 — O Povo
- Dívida pública sobe R$ 235,7 bi e vai a R$ 9,27 tri em junho — Poder360
- Dívida pública federal sobe 2,61% em junho de 2026 — Forbes Brasil
- Dívida pública brasileira em agosto de 2026, com juros nominais de 12 meses — Tribuna PR
- Juros nominais e déficit nominal em 12 meses — Agora RN (reportagem com dados do Banco Central)
- CMN define meta de inflação em 3% para 2026 — InfoMoney
- Feira Livre do município de Maracás (BA), foto de Samory Pereira Santos — Wikimedia Commons