Com Selic em 13,75%, Tesouro Selic rende mais que a poupança
Em 12 meses, R$ 10 mil rendem cerca de R$ 1.134 líquidos no Tesouro Selic e R$ 828 na poupança, em simulação com a taxa atual.

Por Kátia Cerqueira
Com a Selic em 13,75% ao ano, R$ 10 mil aplicados por 12 meses rendem, em nossa simulação, cerca de R$ 1.134 líquidos no Tesouro Selic. Na poupança, o mesmo valor rende cerca de R$ 828. A diferença é de R$ 306 em um ano.
Esta é uma simulação, não uma promessa de rendimento nem recomendação de investimento. Ela mostra como cada regra funciona com a taxa atual.
A Selic é a taxa básica de juros da economia. Em 16 de setembro de 2026, o Comitê de Política Monetária (Copom), do Banco Central (BC), reduziu a taxa de 14% para 13,75% ao ano. A próxima decisão está prevista para novembro, depois das eleições.
Como funciona a poupança
A poupança segue a Lei 12.703, de 2012. Com a Selic acima de 8,5% ao ano, ela rende 0,5% ao mês mais a Taxa Referencial (TR), um índice calculado pelo BC. Em 12 meses, 0,5% ao mês equivale a 6,17% ao ano, antes da TR.
Se a Selic cair para 8,5% ou menos, a regra muda. A poupança passa a render 70% da Selic mais a TR. Para pessoas físicas, o rendimento da poupança é isento de Imposto de Renda (IR).
Como funciona o Tesouro Selic
O Tesouro Selic é um título público que acompanha a Selic. O IR incide só sobre o ganho, com tabela regressiva: 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima disso. A taxa de custódia é de 0,2% ao ano, mas há isenção para aplicações de até R$ 10 mil por CPF no Tesouro Selic.
O Imposto sobre Operações Financeiras (IOF) só é cobrado se o resgate ocorrer antes de 30 dias. No primeiro dia, a alíquota é de 96% sobre o rendimento. Ela cai a zero no 30º dia.
Tesouro Selic rende cerca de R$ 306 a mais em 12 meses Ganho líquido em um ano, com Selic de 13,75% e TR dos últimos 12 meses, em reais
| Aplicação | Taxa líquida ao ano | Ganho líquido | Valor final |
|---|---|---|---|
| Tesouro Selic | 11,34% | R$ 1.134 | R$ 11.134 |
| Poupança | 8,28% | R$ 828 | R$ 10.828 |
Fonte: Banco Central, séries 432 (meta Selic) e 7811 (TR mensal). Cálculo: redação. Valores arredondados.
O que o cálculo mostra
A poupança fica atrás porque a fórmula dela rende menos que a Selic no patamar atual. Com a TR dos últimos 12 meses, a poupança soma cerca de 8,3% ao ano. O Tesouro Selic, depois do IR de 17,5%, fica perto de 11,3%.
Para o Tesouro igualar a poupança, a Selic teria de cair para cerca de 10% ao ano. Quem deixa o dinheiro na poupança abre mão de R$ 306 em um ano, nessa simulação. Em troca, ganha liquidez diária e nenhuma regra de prazo.
O que diz o Banco Central: Segundo o Atlas Público, o Copom reduziu a taxa Selic de 14% para 13,75% ao ano na 281ª reunião, em 16 de setembro de 2026, por unanimidade. Não localizamos o comunicado oficial na busca desta reportagem; o texto completo está no site do BC.
Por que a poupança importa para a casa própria
A poupança somava R$ 1,016 trilhão em agosto de 2026, segundo o BC. Parte desse dinheiro financia imóveis pelo Sistema Brasileiro de Poupança e Empréstimo (SBPE). Em julho, o SBPE teve captação líquida negativa de R$ 6,95 bilhões, ou seja, saiu mais dinheiro do que entrou.
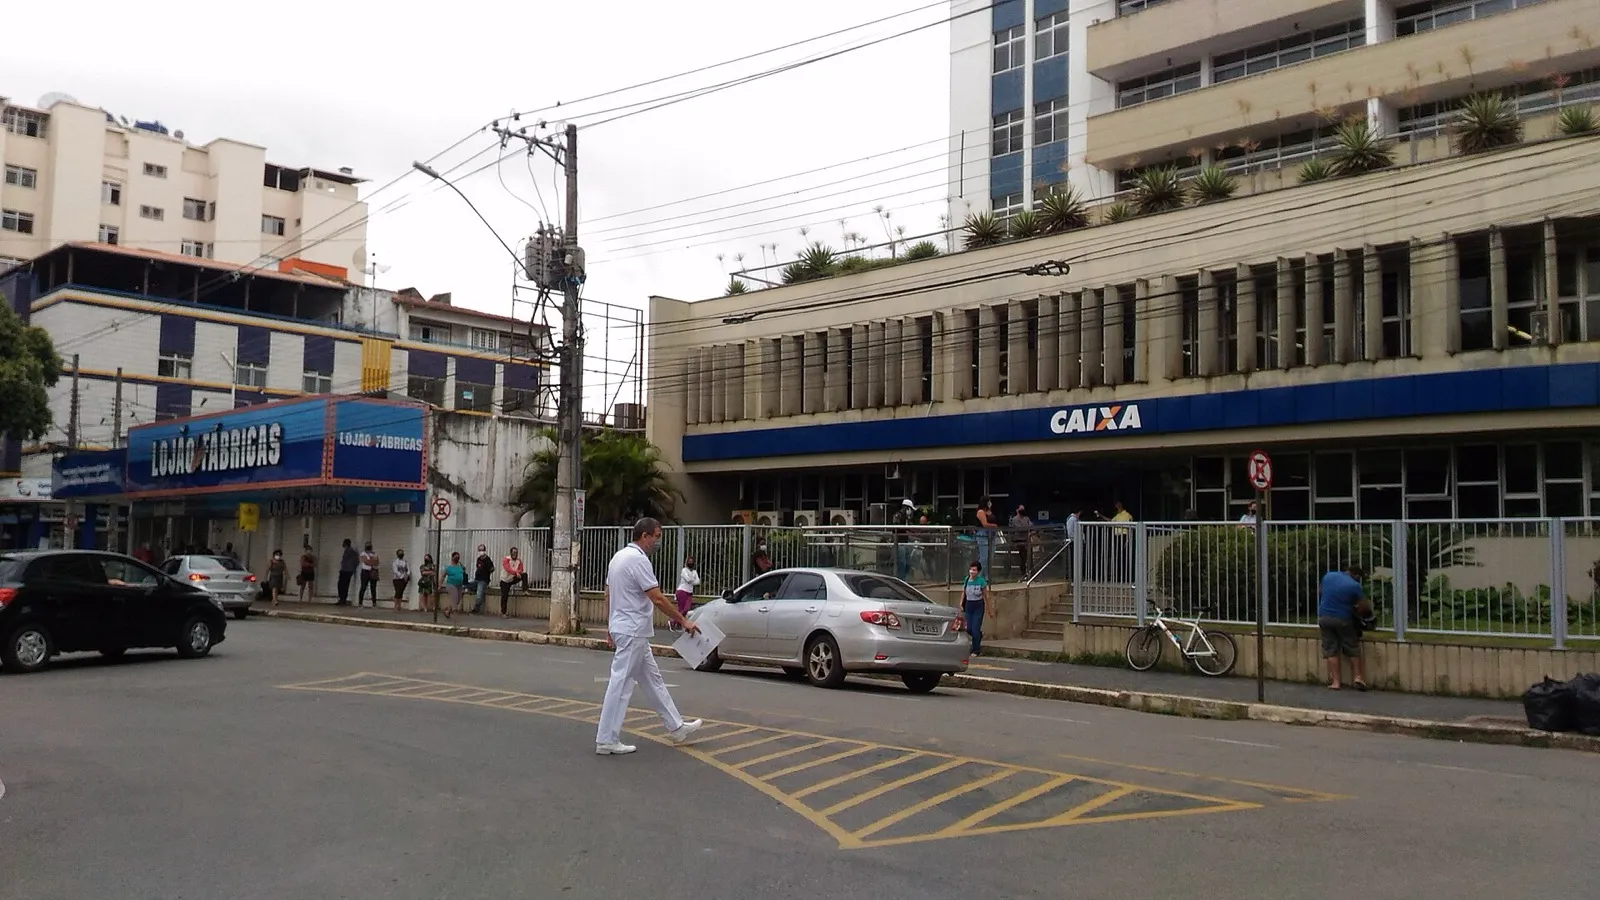
A Caixa, banco público, é a maior detentora da poupança. Ela tinha 37,3% do mercado no fim de 2024, segundo reportagem do Estadão Conteúdo. Os saques líquidos de 2026 coincidem com a Selic alta, mas nenhuma fonte consultada prova que a taxa seja a causa.
O que isso significa
A conta depende da Selic, que muda a cada reunião do Copom. Com a taxa atual, o Tesouro Selic rende mais que a poupança, mesmo depois do IR. Se a Selic cair muito, a diferença encolhe, e a poupança muda de regra abaixo de 8,5%.
Antes de aplicar, confira a taxa do dia, o prazo de resgate e a tabela de IR. Esta matéria não é recomendação de investimento.
Como fizemos: Usamos a meta Selic de 13,75% ao ano (série 432 do Sistema Gerenciador de Séries Temporais do BC) e as taxas mensais de TR de novembro de 2025 a outubro de 2026 (série 7811), acessadas em 23/10/2026. Poupança: (1,005 + TR) composto em 12 meses, com TR de cada mês, resultando em 8,28% ao ano. Tesouro Selic: Selic de 13,75% ao ano por 12 meses, IR de 17,5% sobre o ganho (faixa de 361 a 720 dias), sem taxa de custódia até R$ 10 mil. A simulação supõe Selic constante, sem corretagem e sem venda antecipada. O resultado não é promessa de rendimento.
Fontes
- Lei 12.703, de 7 de agosto de 2012 — Planalto
- Copom reduz Selic para 13,75% ao ano em decisão unânime — Atlas Público
- Nova taxa Selic chega em setembro ao patamar projetado para dezembro — Economic News Brasil (16/09/2026)
- Série 432, meta Selic — Banco Central, API SGS (acesso em 23/10/2026)
- Série 7811, TR mensal — Banco Central, API SGS (acesso em 23/10/2026)
- Tabela de tributação de renda fixa — Receita Federal (acesso em 23/10/2026)
- Tesouro Direto: taxa de custódia deixa de ser cobrada semestralmente — Agência Brasil, reproduzida pelo InfoMoney (29/12/2024)
- IOF no Tesouro Direto — Toro Investimentos
- Poupança: como funciona e quanto rende hoje — InvestNews
- Poupança registra saque líquido de R$ 10,573 bilhões em agosto, diz BC — BPMoney (10/09/2026)
- Poupança imobiliária perde recursos em julho — Registro de Imóveis (12/08/2026)
- Reportagem sobre a poupança da Caixa em 2024 (participação de 37,3%) — Istoé Dinheiro, com Estadão Conteúdo (25/02/2025)
- Agência da Caixa em Viçosa — Wikimedia Commons, foto de Mateus S. Figueiredo (CC BY-SA 4.0)