TCU calcula alíquota de referência da CBS em 11,3%
Percentual supera estimativas anteriores e inclui redutor de 44,16% em compras públicas; Senado definirá a alíquota de 2027.

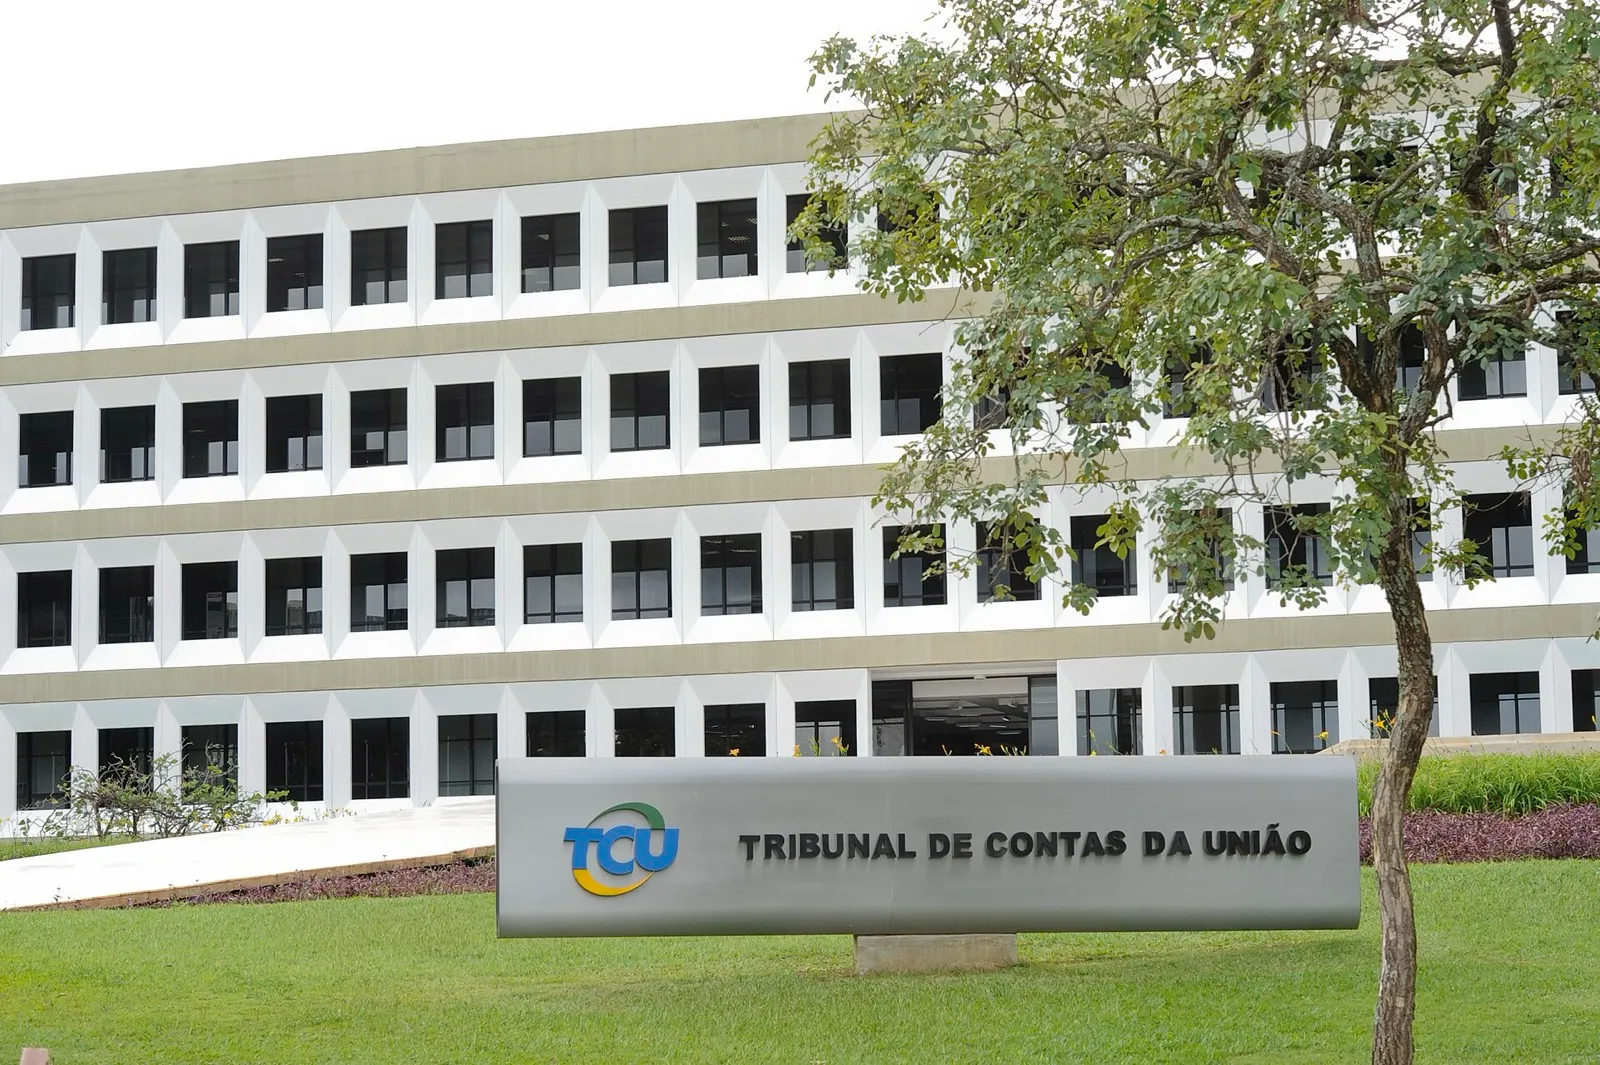
O Tribunal de Contas da União (TCU) aprovou nesta quarta-feira (28) alíquota de referência de 11,3468% para a Contribuição sobre Bens e Serviços (CBS). O percentual foi arredondado para 11,3%. O cálculo vale para 2027 e será encaminhado ao Senado.
A CBS é o novo tributo federal sobre consumo criado pela reforma tributária. Ela substituirá o PIS/Pasep e a Cofins, contribuições hoje cobradas sobre a receita das empresas. A mudança faz parte de uma transição que terminará em 2033.
O número do TCU fica 2,5 pontos percentuais acima da estimativa de 8,8% apresentada pelo governo em 2024. A diferença equivale a um aumento de 28,4% sobre aquela projeção. As metodologias e as regras consideradas mudaram, por isso os valores não representam reajuste já aplicado aos preços.
Estimativas mudaram com as regras
Alíquota calculada pelo TCU supera projeções anteriores Estimativas para a CBS, em percentual
| Fonte e período da estimativa | Alíquota |
|---|---|
| Governo federal, em 2024 | 8,8% |
| Comitê Gestor do IBS, em julho de 2026 | Cerca de 9,2% |
| Consultoria Roit, em 2026 | 9,43% |
| TCU, em outubro de 2026 | 11,3468% |
Fontes: G1 e TCU. As estimativas têm premissas diferentes e não medem a alíquota efetiva de cada produto.
O objetivo da referência é preservar a arrecadação agregada dos tributos substituídos. O cálculo considera alíquotas reduzidas, regimes específicos, Simples Nacional, devoluções e créditos tributários. Esses mecanismos alteram quanto cada setor efetivamente pagará.
O governo estimou arrecadação de R$ 636 bilhões com a CBS em 2027, conforme dados do Orçamento citados pelo G1. O TCU usou informações da Receita Federal. A conta também reflete as exceções aprovadas pelo Congresso durante a regulamentação da reforma.
Redutor muda compras do governo
A sessão extraordinária também definiu redutor de 44,16% nas aquisições da administração pública direta, autarquias e fundações. O redutor diminui a base de cálculo ou a carga prevista para essas compras, conforme as regras da reforma. Ele não se aplica indiscriminadamente a todo produto vendido ao consumidor.
A alíquota de referência não deve ser confundida com a cobrança final em cada nota fiscal. Serviços de educação e saúde, medicamentos e outras atividades têm tratamentos diferenciados. A não cumulatividade também permite que empresas descontem créditos do imposto pago em etapas anteriores.
Na prática, a reforma busca cobrar o tributo sobre o valor agregado em cada etapa. Esse modelo evita que o imposto incida repetidamente sobre ele mesmo. O efeito sobre cada preço dependerá da cadeia, dos créditos e do regime do produto.
O que diz o TCU: O tribunal informa que calculou o percentual necessário para manter a arrecadação dos tributos substituídos, considerando as regras e os benefícios da reforma. O resultado e o redutor foram aprovados em sessão plenária extraordinária desta quarta-feira.
Senado tem a palavra seguinte
O TCU calcula e homologa a referência, mas o Senado deve fixar a alíquota por resolução. Se os senadores não aprovarem o valor até 15 de dezembro, prevalecerá o cálculo do tribunal, segundo o G1. A decisão é necessária para a cobrança no próximo ano.
A diferença entre as projeções torna a discussão dos benefícios mais concreta. Cada exceção precisa ser avaliada pelo objetivo social e pelo custo distribuído aos demais contribuintes. A próxima etapa é conhecer a resolução e eventuais mudanças propostas no Senado.
Como fizemos: Consultamos a decisão divulgada pelo TCU, a página técnica da alíquota de referência e reportagem do G1 em 28/10/2026. Calculamos a diferença entre 11,3468% e 8,8% em pontos percentuais e em variação relativa. Não projetamos preços porque as alíquotas efetivas e os créditos variam por produto e setor.
Fontes
- TCU aprova cálculo da alíquota de referência da CBS em 11,3% — Agência Brasil (28/10/2026)
- TCU propõe alíquota de 11,3% para a CBS em 2027 — G1 (28/10/2026)
- CBS 2027: alíquota de referência — Tribunal de Contas da União (acesso em 28/10/2026)
- Foto: Fachada do Tribunal de Contas da União — Agência Senado / Wikimedia Commons (CC BY 2.0)