MP 1.399 define alíquotas do Imposto Seletivo para 2027
Cobrança começa em 2 de fevereiro, terá regras temporárias até dezembro e compensação na CBS para preservar a arrecadação prevista.

O governo publicou na quarta-feira (4) a Medida Provisória (MP) 1.399/2026, com as primeiras alíquotas do Imposto Seletivo. A cobrança começa em 2 de fevereiro de 2027. As regras temporárias valerão até 31 de dezembro e atingirão produtos considerados prejudiciais à saúde ou ao meio ambiente.
O tributo foi criado pela reforma tributária de 2023. A MP usa fatores de conversão do Imposto sobre Produtos Industrializados (IPI) para evitar um salto de carga na transição. Eventual diferença de arrecadação será compensada na Contribuição sobre Bens e Serviços (CBS), novo tributo federal sobre consumo.
Transição terá três datas centrais
O calendário separa a publicação da medida, o início da cobrança e o regime permanente. Até 31 de maio de 2027, o Executivo deve enviar ao Congresso um projeto de lei com as alíquotas definitivas. Elas estão previstas para janeiro de 2028.
Cobrança terá alíquotas temporárias durante 11 meses Etapas previstas na MP 1.399/2026 e na apresentação da Casa Civil
| Data | O que acontece |
|---|---|
| 4 de novembro de 2026 | Publicação da medida provisória |
| 2 de fevereiro de 2027 | Início do Imposto Seletivo |
| 31 de maio de 2027 | Prazo para envio do projeto com taxas definitivas |
| 1º de janeiro de 2028 | Início previsto do regime permanente |
Fonte: Casa Civil e Medida Provisória 1.399/2026.
O governo também apresentará Proposta de Emenda à Constituição (PEC) para manter o IPI sobre esses produtos até o Imposto Seletivo produzir pleno efeito. A medida busca impedir um mês sem tributação seletiva, especialmente sobre cigarros. A PEC precisa de aprovação do Congresso.
Há exceções relevantes
A MP prevê alíquota zero para veículos comprados por pessoas com deficiência ou com transtorno do espectro autista. O benefício também alcança táxis e modelos com registro de versão sustentável, observadas as condições legais. Eficiência energética e reciclabilidade influenciarão a taxa dos demais veículos.
Caminhões com peso bruto total igual ou superior a 3.500 quilos não terão incidência, exceto picapes. Veículos operacionais das Forças Armadas e da segurança pública também ficam de fora. Bens minerais extraídos terão alíquota zero durante 2027, enquanto o regime definitivo será discutido separadamente.
Concursos de prognósticos, como Mega-Sena, Lotofácil e Loteca, terão alíquota de 0,5%. Para bebidas, cigarros e veículos, os percentuais variam por categoria. A cobrança ocorrerá uma vez na cadeia econômica, sem crédito de imposto pago em etapas anteriores.
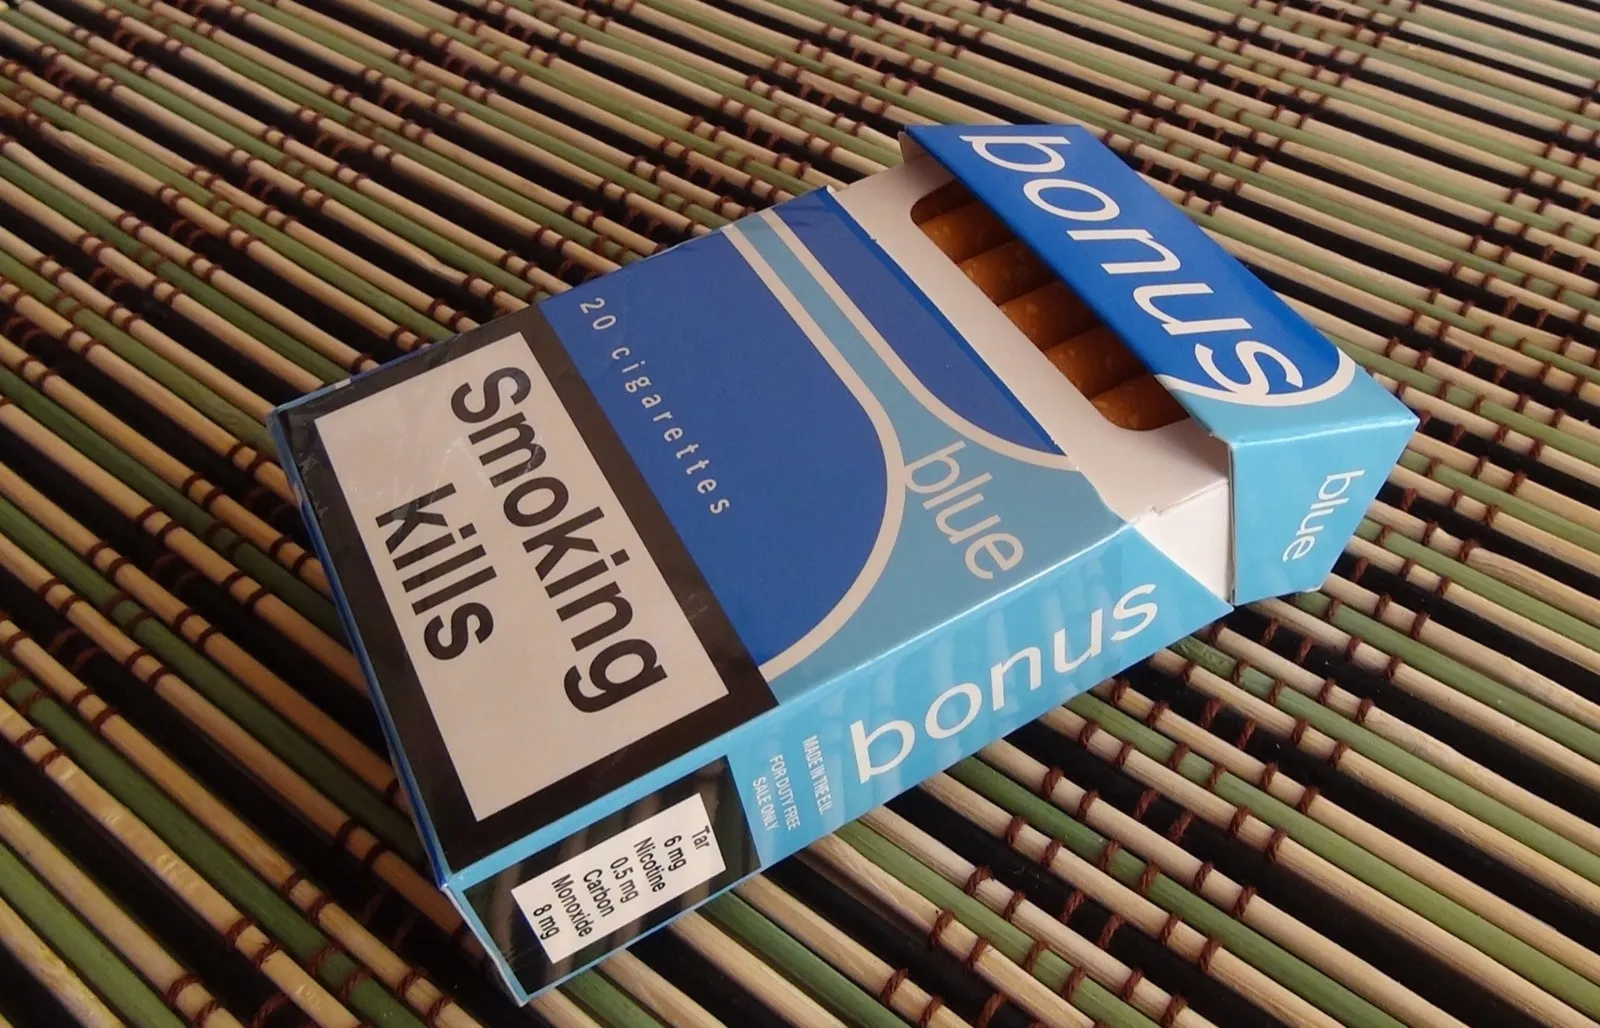
Bebidas açucaradas terão taxa de 2,6%, e cervejas de malte, de 4,2%. As demais bebidas destiladas terão 24%. Cigarros e cigarrilhas combinam 66,7% sobre 15% do preço com R$ 3,50 por maço de 20 unidades. Não haverá, portanto, uma alíquota única para todos os produtos.
A compensação será feita na alíquota de referência da CBS. Se o Seletivo arrecadar mais que o previsto, essa referência cairá. Se arrecadar menos, ocorrerá o movimento oposto. O mecanismo preserva o cálculo global de receita, mas não impede mudanças no preço relativo de cada item.
A medida também prevê fatores de ajuste para equiparar bens nacionais e importados. A regra busca evitar vantagem tributária conforme a origem do produto. O efeito comercial dependerá da aplicação dos fatores e das condições de cada cadeia produtiva.
O que diz a Casa Civil: A nota de 4/11/2026 afirma que a transição preserva o nível efetivo de tributação e a arrecadação global prevista na reforma. O órgão destaca os objetivos de proteger a saúde e o meio ambiente, sem declarar renúncia de receita.
Congresso decidirá a etapa permanente
A MP tem força de lei, mas precisa ser apreciada pelos parlamentares para se manter vigente. O debate deve separar a transição de 2027 das escolhas permanentes. Entre elas estão a tributação de minerais e os incentivos para veículos menos poluentes.
Para o consumidor, a publicação não muda imediatamente os preços. A regra começa em fevereiro, e o repasse dependerá de cada mercado. Para empresas, o período até lá será usado para adaptar cadastros, sistemas de nota fiscal e cálculo de preços.
Como fizemos: Consultamos a nota da Casa Civil e a íntegra das regras reproduzida pela Agência Brasil em 5/11/2026. Comparamos datas, duração, exceções e mecanismo de compensação da CBS. Não estimamos repasse aos preços nem arrecadação além dos valores publicados.
Fontes
- Governo define alíquotas do Imposto Seletivo para 2027 — Casa Civil (4/11/2026)
- Governo publica MP das alíquotas do Imposto Seletivo — Agência Brasil (5/11/2026)
- Imposto Seletivo: cobrança sobre cigarros, bebidas e veículos — Agência Brasil (5/11/2026)
- Foto: Maço de cigarros — Antonio Kless / Wikimedia Commons (CC BY-SA 4.0)