Crédito público é ferramenta de soberania, não favor
Contraponto: o Desenrola Adimplentes cobra até 1,99% ao mês, contra 444,9% ao ano no rotativo do cartão. Crédito público deve ser julgado por resultado.
Contraponto. Análise assinada: os argumentos pertencem a quem escreve e não necessariamente à Revista Independência.

Por Anísio Carvalho
Contraponto. Análise assinada, separada da apuração da Revista Independência.
Até segunda-feira (26), quem tem dívida pessoal sem garantia pode renegociar até R$ 15 mil com juro de até 1,99% ao mês. A regra é do Desenrola Adimplentes, programa de renegociação criado pela Medida Provisória (MP) 1.373, publicada em 29 de junho de 2026.
Parece caro, e é caro para quem tem renda apertada. Mas a comparação muda a conta. Em agosto, segundo o Banco Central (BC), o juro médio do rotativo do cartão chegou a 444,9% ao ano.
Defendemos uma tese simples. Crédito público é instrumento de desenvolvimento e de soberania nacional. Ele deve ser cobrado por resultado e por transparência, e não tratado como favor de governo.
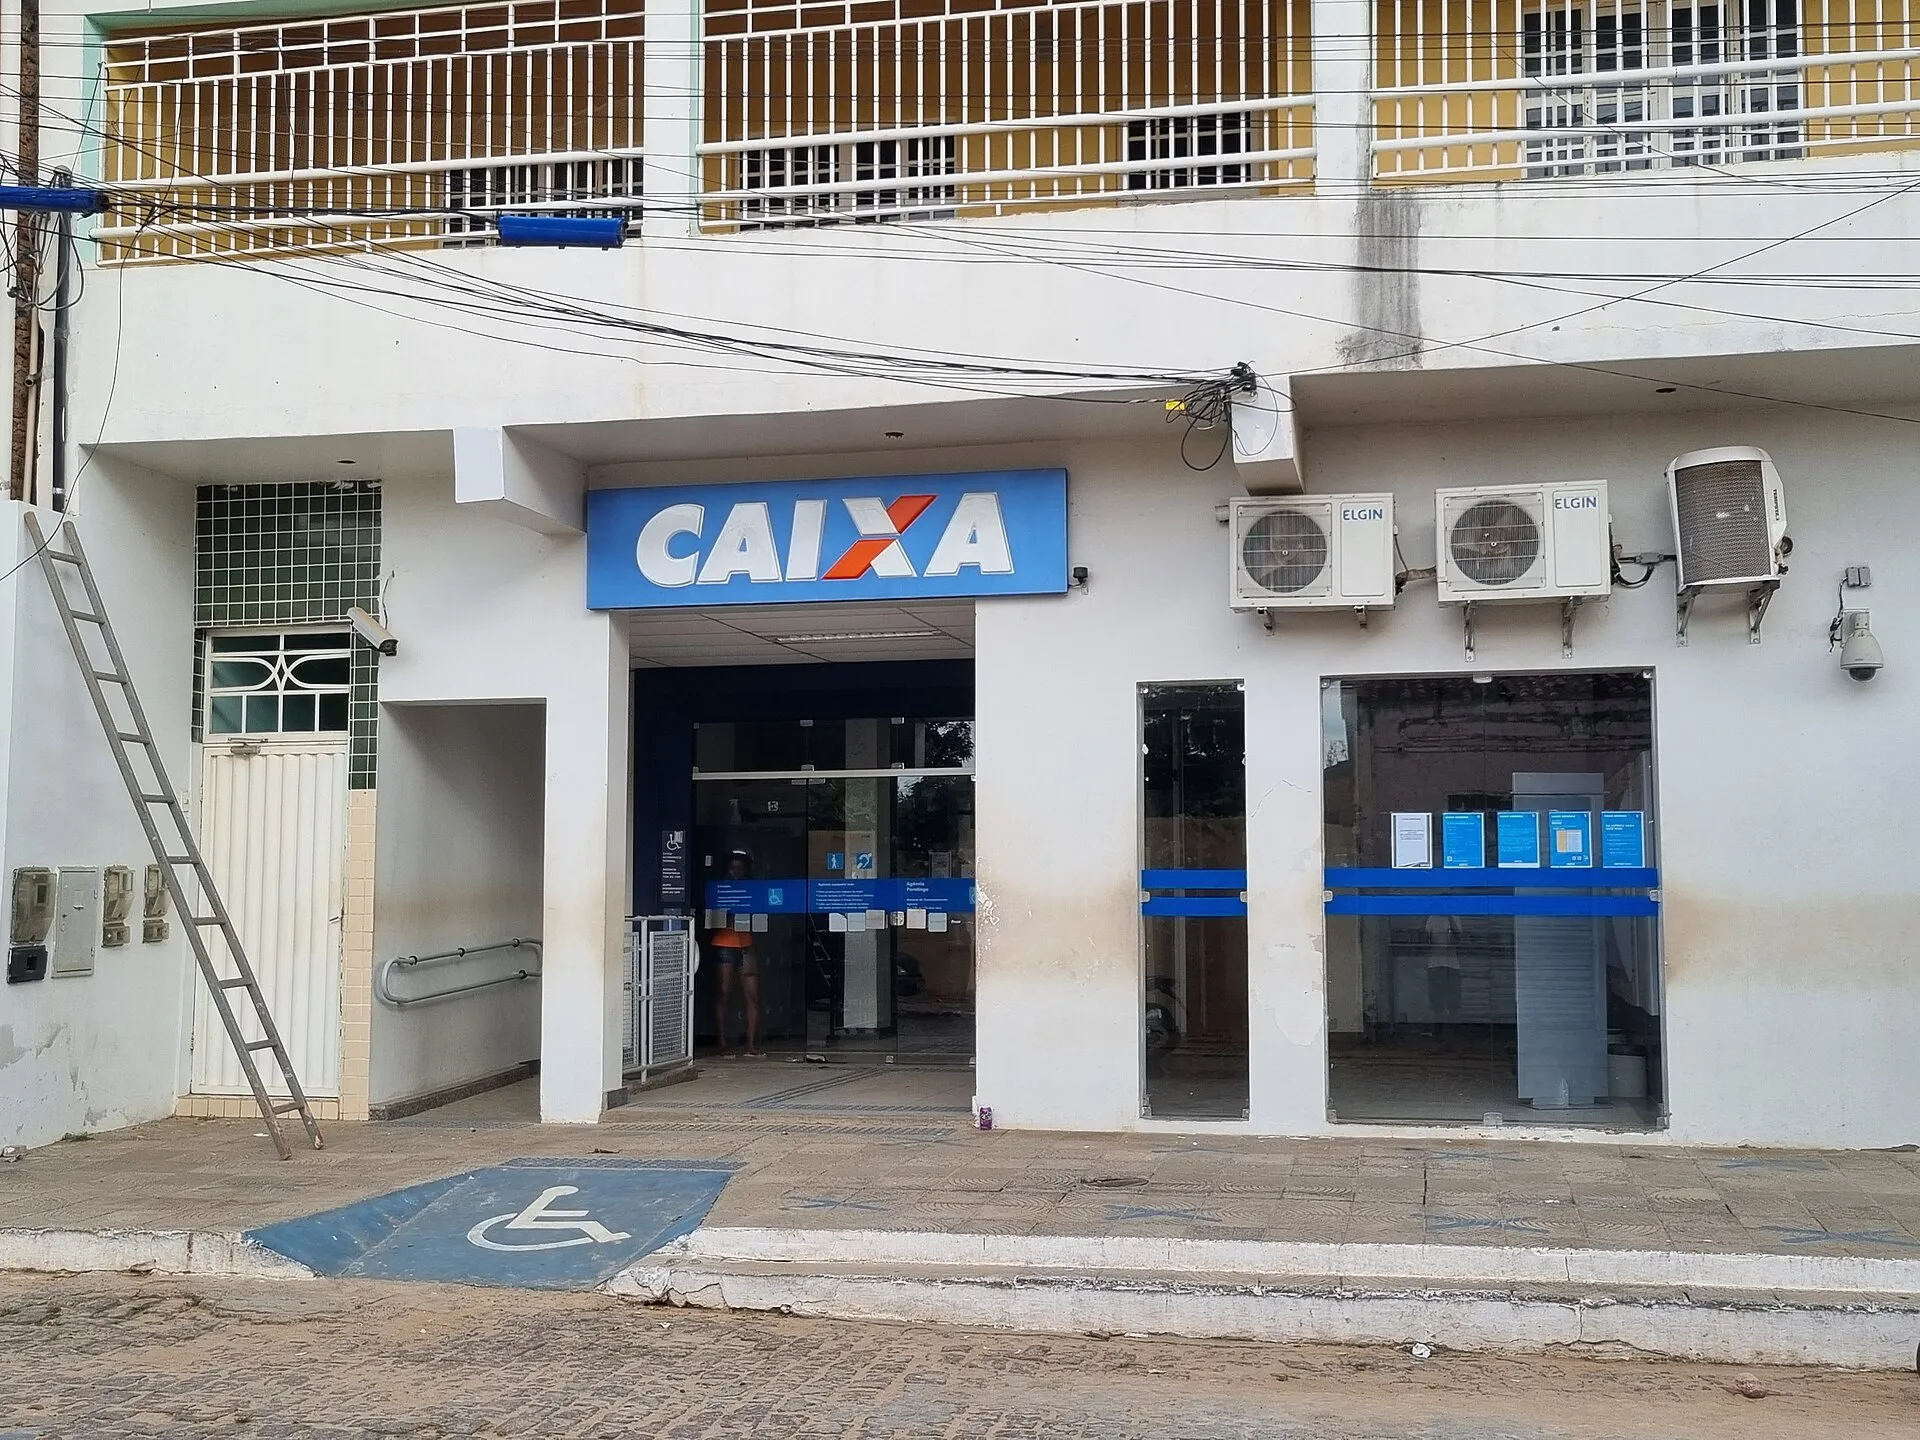
Caixa, Banco do Brasil, Banco Nacional de Desenvolvimento Econômico e Social (BNDES) e Banco do Nordeste são instituições controladas pelo governo federal. Eles financiam produção, pequenos negócios, investimento e renegociação de dívidas. A pergunta é se esse dinheiro cumpre o que promete.
Quanto custa 1,99% ao mês
Juro de 1,99% ao mês equivale a cerca de 26,7% ao ano, em juros compostos. Esse é um cálculo nosso sobre o teto da taxa. A Selic, a taxa básica de juros, está em 13,75% ao ano desde a decisão do Comitê de Política Monetária (Copom) de 16 de setembro. Ou seja, o programa cobra quase o dobro dela.
O rotativo é a dívida que fica quando o cliente não paga a fatura inteira do cartão. Segundo o BC, ele custou 444,9% ao ano em agosto. Por mês, isso dá cerca de 15%, outra conta nossa. A comparação não é perfeita, porque o rotativo é dívida de curto prazo. Mesmo assim, o teto do programa equivale a cerca de 6% do que o rotativo cobra por ano (conta nossa).
A crítica honesta é outra. Para quem está no aperto, 26,7% ao ano continua alto. O programa alivia a conta de quem paga em dia e está com dificuldade, mas não resolve o problema de fundo, que é o juro alto no país.
Quem empresta, quem questiona e quem paga
Em 2024, a Caixa respondeu por 19,7% das operações de crédito do país. O Banco do Brasil ficou com 16,5%, segundo dados do BC publicados pelo Poder360. Somados, os dois bancos têm cerca de 36% do crédito, cálculo nosso.
Um peso desse tamanho influencia o mercado inteiro. É razoável supor que concorrentes olhem para as taxas dos bancos públicos, mas nenhuma fonte consultada mede esse efeito. Falta medição, e não apenas intenção.
O argumento do interior é o que mais precisa de prova. Não encontramos levantamento nacional recente sobre quantos municípios têm apenas banco público. Mesmo sem esse número, a lógica é direta: onde há uma única agência, a concorrência é menor.
Quem critica o crédito público tem argumentos, e eles merecem resposta. O primeiro é que o subsídio custa caro e não melhora o investimento. Em 2018, Gabriel Leal de Barros, diretor da Instituição Fiscal Independente (IFI) do Senado, disse: “Vamos conviver por muitos anos com esse custo sem ter tido o benefício sobre o investimento”.
O segundo é o custo fiscal. Na mesma época, dados do Tesouro divulgados pelo Ministério da Fazenda indicavam cerca de R$ 90 bilhões em subsídios ainda a pagar ao BNDES. A conta existe e precisa aparecer com clareza.
Os dois argumentos são sérios. A resposta é avaliar cada programa pelo que entrega: quantos contratos foram feitos, quanto custou ao Tesouro e qual foi a inadimplência depois. A Lei 12.096, de 2009, já manda o governo divulgar o impacto fiscal das operações do Tesouro com o BNDES.
No Desenrola Adimplentes, a MP autoriza até R$ 3 bilhões para uma linha reembolsável, gerida pela Fazenda e operada pelo Banco do Brasil. A regra exige ao menos quatro parcelas pagas antes da renegociação, o que tenta limitar o risco de calote. Não encontramos avaliação oficial do custo fiscal nem da inadimplência do programa.
O que diz o Ministério da Fazenda: Segundo a Agência Brasil, o governo estendeu o Desenrola Adimplentes por 30 dias porque “a implementação do programa sofreu atrasos operacionais”. A Fazenda não foi procurada diretamente para este texto, e não localizamos comunicado oficial sobre custo ou inadimplência.
O prazo termina em 26 de outubro. Depois dessa data, o governo deveria publicar quantas pessoas renegociaram, quanto custou a linha e quantas voltaram a atrasar. Sem esses números, não dá para dizer se o programa funcionou.
Nossa posição é clara. Crédito público é ferramenta de soberania: chega a quem o mercado deixa de lado e mantém decisões econômicas dentro do país. Por isso deve ser julgado pelo resultado, e não tratado como favor.
Como fizemos: Usamos a MP 1.373/2026, reportagens da Agência Brasil (28/09/2026, reproduzida pelo Diário de Pernambuco) e do Atlas Público, dados do Banco Central publicados pelo Jornal do Comércio (29/09/2026) e pelo Poder360 (29/04/2025), e a Selic informada nas reportagens sobre a decisão do Copom de 16/09/2026, acessados em 22/10/2026. Cálculos nossos: juro mensal convertido em anual por juros compostos, (1,0199)^12 − 1, cerca de 26,7%; rotativo mensal, (5,449)^(1/12) − 1, cerca de 15,2%; soma das participações de Caixa e Banco do Brasil, 36,2%. Não usamos o limite do Pronampe, linha para pequenos negócios, porque as fontes consultadas divergem sobre o valor vigente em 2026. Não há dado oficial de custo fiscal nem de inadimplência do Desenrola Adimplentes nas fontes consultadas.
Fontes
- Medida Provisória 1.373/2026 — Senado Federal, sumário de proposição
- Renegociação de dívidas de adimplentes é prorrogada até 26 de outubro — Agência Brasil, reproduzida pelo Diário de Pernambuco (28/09/2026)
- Governo lança Desenrola Adimplentes com linhas de crédito de até R$ 3 bi — Atlas Público
- Juro médio do rotativo do cartão de crédito sobe a 444,9% ao ano em agosto, diz BC — Jornal do Comércio (29/09/2026)
- Bancões detêm 57,9% das operações de crédito no país — Poder360 (29/04/2025)
- Banco Central reduz Selic no quinto corte seguido — Portal de Prefeitura (16/09/2026)
- Taxa Selic — Banco Central do Brasil (acesso em 22/10/2026)
- Tesouro vai bancar R$ 90 bi em subsídios do BNDES — Correio Braziliense (02/10/2018)
- Lei 12.096, de 24 de novembro de 2009 — Planalto