Seguro cobre só 11,2% das perdas climáticas, excluída a seca
Estudo apresentado na COP31 revela baixa proteção entre 2025 e junho de 2026; prejuízo econômico não equivale a gasto do governo.

Por Bianca Torres
As perdas econômicas causadas por eventos climáticos chegaram a R$ 51,9 bilhões no primeiro semestre de 2026, segundo a Confederação Nacional das Seguradoras (CNseg). O estudo foi apresentado nesta segunda-feira (9), na conferência climática das Nações Unidas, a COP31. O levantamento expõe uma proteção financeira restrita diante dos danos estimados.
Entre janeiro de 2025 e junho de 2026, seguros cobriam somente 11,2% das perdas analisadas, excluídos os eventos de seca. O recorte foi informado pelo Estadão Conteúdo, publicado no Mercado&Consumo, e pelo Sonho Seguro. Por complemento, 88,8% dessas perdas estavam fora da cobertura, conforme cálculo da reportagem.
É essencial preservar a exclusão da seca e o período de 18 meses. Aplicar os 11,2% diretamente aos R$ 51,9 bilhões produziria uma conta sem base: os universos são diferentes. O primeiro número mede cobertura em determinado conjunto; o segundo estima perdas totais de um semestre.
A maior lacuna está na estiagem
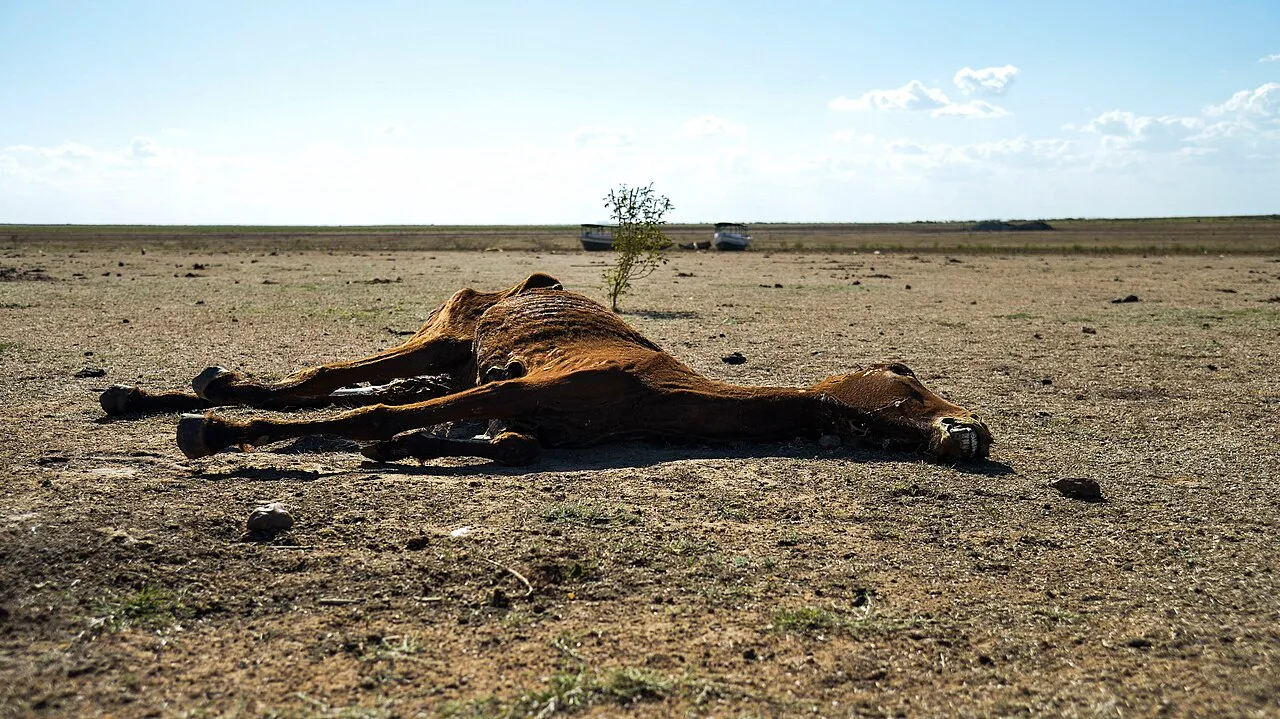
Na seca, a proteção correspondia a 0,6% dos prejuízos nos 18 meses encerrados em junho, segundo o levantamento reproduzido pela TV Sim Brasil. A parcela sem cobertura, portanto, era de 99,4%. A tabela compara proporções do mesmo período, mantendo os dois conjuntos separados.
A parcela sem seguro supera 88% nos dois recortes
Participação nas perdas econômicas de janeiro de 2025 a junho de 2026.
| Recorte | Com seguro | Sem seguro |
|---|---|---|
| Eventos de seca | 0,6% | 99,4% |
| Eventos analisados, excluída a seca | 11,2% | 88,8% |
Fontes: Radar da CNseg, conforme Mercado&Consumo, Sonho Seguro e TV Sim Brasil. Parcela sem seguro = 100% menos cobertura.
As secas responderam por 93% das perdas nos 18 meses, segundo a Folha e o Reset. Essa concentração é econômica, não uma contagem de ocorrências. Um evento prolongado pode atingir uma área extensa; muitos episódios menores não necessariamente produzem prejuízo agregado superior.
O Reset apresenta cobertura de 0,4% para a seca apenas no primeiro semestre de 2026. Esse percentual não contradiz necessariamente os 0,6% do período maior. Compará-los exige manter explícitas as datas, em vez de escolher um número como se ambos descrevessem o mesmo intervalo.
Prejuízo econômico não é despesa orçamentária
A Folha explica que o Radar inclui danos à produção agropecuária, empresas, moradias e infraestrutura pública. Assim, o total divulgado não é uma conta exclusiva dos governos. Também não informa quanto o poder público já pagou para reconstruir estruturas ou apoiar pessoas afetadas.
Essa distinção muda o acompanhamento fiscal. Perder uma lavoura ou uma casa é um dano econômico; liberar recursos para atendimento e reconstrução é uma decisão de gasto. O levantamento mede a primeira dimensão e ajuda a identificar exposição, mas não substitui os registros orçamentários. O acompanhamento precisa identificar tanto os destinatários quanto os valores efetivamente pagos.
Segundo a Folha, a falta de água pode exigir despesas públicas adicionais com abastecimento, como caminhões-pipa e poços. O estudo, porém, não permite atribuir toda perda sem seguro ao Tesouro. Parte dos custos permanece com famílias e empresas, e a distribuição depende de cada ocorrência.
O que diz a CNseg: Em declaração ao Reset durante a COP31, o presidente Dyogo Oliveira considera elevada e preocupante a lacuna de proteção. A entidade defende ampliar mecanismos financeiros de cobertura dos riscos climáticos, conforme a cobertura do evento.
O Sonho Seguro relata que a identificação mais precisa dos danos também entrou na agenda regulatória apresentada na conferência. Saber onde ocorreram as perdas e quais riscos estavam cobertos melhora a leitura dos resultados. Não demonstra, isoladamente, que uma nova cobertura estará acessível a todos os atingidos.
Para o debate público, o resultado combina patrimônio perdido e proteção insuficiente. Acompanhar seguros, prevenção e execução de recursos emergenciais permite verificar respostas distintas ao mesmo risco. Os dados apresentados não autorizam converter uma estimativa de prejuízos em despesa governamental já realizada.
Como fizemos: Confrontamos reportagens sobre o Radar em 10/11/2026 e calculamos 100−11,2=88,8 e 100−0,6=99,4. O CSV preserva períodos e exclusões. Não comparamos valores monetários entre anos, não aplicamos a cobertura de 18 meses ao total semestral e não estimamos custo fiscal.
Fontes
- Estadão Conteúdo no Mercado&Consumo — perdas e cobertura, 9/11/2026. Conteúdo conferido no resultado indexado.
- Sonho Seguro — recorte de cobertura e agenda de monitoramento.
- TV Sim Brasil — cobertura da seca no período de 18 meses.
- Folha — composição dos danos e efeitos sobre o setor público.
- Reset — recorte semestral e posição da CNseg. Acesso em 10/11/2026.
- Wikimedia Commons — foto de Marcello Casal Jr, CC BY 3.0 BR. Versão de 1.280 pixels, sem alteração de conteúdo.