Reforma: confira os prazos anunciados para notas fiscais
Receita anunciou mais tempo para documentos específicos em 2027; início da CBS e prazo de adaptação da nota são questões diferentes.

Por Bianca Torres
A Receita Federal anunciou em 11 de novembro prazo adicional para a adaptação de documentos fiscais específicos à reforma tributária. O início da Contribuição sobre Bens e Serviços (CBS), tributo federal sobre o consumo, continua previsto para janeiro de 2027. Adiar a exigência de um documento não é adiar toda a reforma.
Segundo reportagem do Estadão, publicada pelo Seu Dinheiro, o órgão anunciou que seis documentos teriam exigência deslocada para 1º de março de 2027. Uma análise especializada consultada informa que a formalização das novas datas ainda aguardava publicação do ato correspondente. Até confirmar o ato, empresas devem tratar o calendário anunciado como sujeito à formalização.
O calendário depende do tipo de operação e do documento utilizado. Uma orientação sobre nota de mercadoria não deve ser aplicada automaticamente à nota de serviço. A diferença importa para negócios que vendem produtos e prestam serviços ao mesmo tempo: eles podem ter de conferir mais de um conjunto de regras.
Quais marcos foram anunciados
A Receita descreve 2026 como ano de teste da CBS e do Imposto sobre Bens e Serviços (IBS), tributo de estados e municípios. A cobrança da CBS integra a etapa seguinte, em 2027. Já os prazos de adaptação de documentos podem variar por atividade, conforme o anúncio da Receita reproduzido pela imprensa.
Início do tributo e adaptação de documentos não são a mesma data Marcos citados pela Receita e por reportagem sobre o anúncio de 11 de novembro.
| Marco | Data informada |
|---|---|
| Início da etapa de cobrança da CBS | Janeiro de 2027 |
| Exigência anunciada para seis documentos específicos | 1º de março de 2027 |
Fontes: Receita Federal e Estadão/Seu Dinheiro. A aplicação do segundo marco depende da formalização e do documento. Dados no CSV do artigo.
Entre o início de janeiro e o início de março há dois meses no calendário. Essa distância não representa uma dispensa geral de imposto por dois meses. Ela apenas compara datas associadas a obrigações diferentes e não determina o vencimento de um contribuinte individual.
O Estadão relata que a Receita também pretende propor uma mudança no prazo de pagamento definitivo da CBS. Uma proposta de lei ainda precisa percorrer sua tramitação para modificar a regra. O anúncio da intenção, sozinho, não autoriza alterar o pagamento de uma empresa.
O que o pequeno negócio pode verificar
Uma análise publicada após a coletiva informa que o adiamento anunciado alcança documentos específicos de empresas do Simples Nacional na venda de mercadorias. O Simples é um regime tributário destinado a pequenos negócios que cumprem os requisitos legais. A fonte registra que o ato de alteração ainda não havia sido publicado na data da análise.
Para decidir o que fazer, o primeiro passo é identificar se a operação é uma venda de mercadoria ou uma prestação de serviço. Depois, vale conferir o documento exigido, o regime da empresa e as atualizações dos órgãos responsáveis. O fornecedor do sistema emissor ou um profissional de contabilidade pode ajudar a verificar a adequação do programa usado.
O preenchimento de campos em uma nota e o recolhimento do tributo são obrigações distintas. A Receita explica que, no ano de teste, existem regras de compensação e de dispensa vinculadas ao cumprimento das obrigações aplicáveis. Não é possível concluir a partir do calendário geral qual será o valor devido por cada negócio.
O que diz a Receita: Conforme o Estadão, o secretário Robinson Barreirinhas afirmou que a reforma começa em janeiro e que determinados documentos novos terão prazos posteriores. O órgão apresentou as medidas como forma de facilitar a transição.
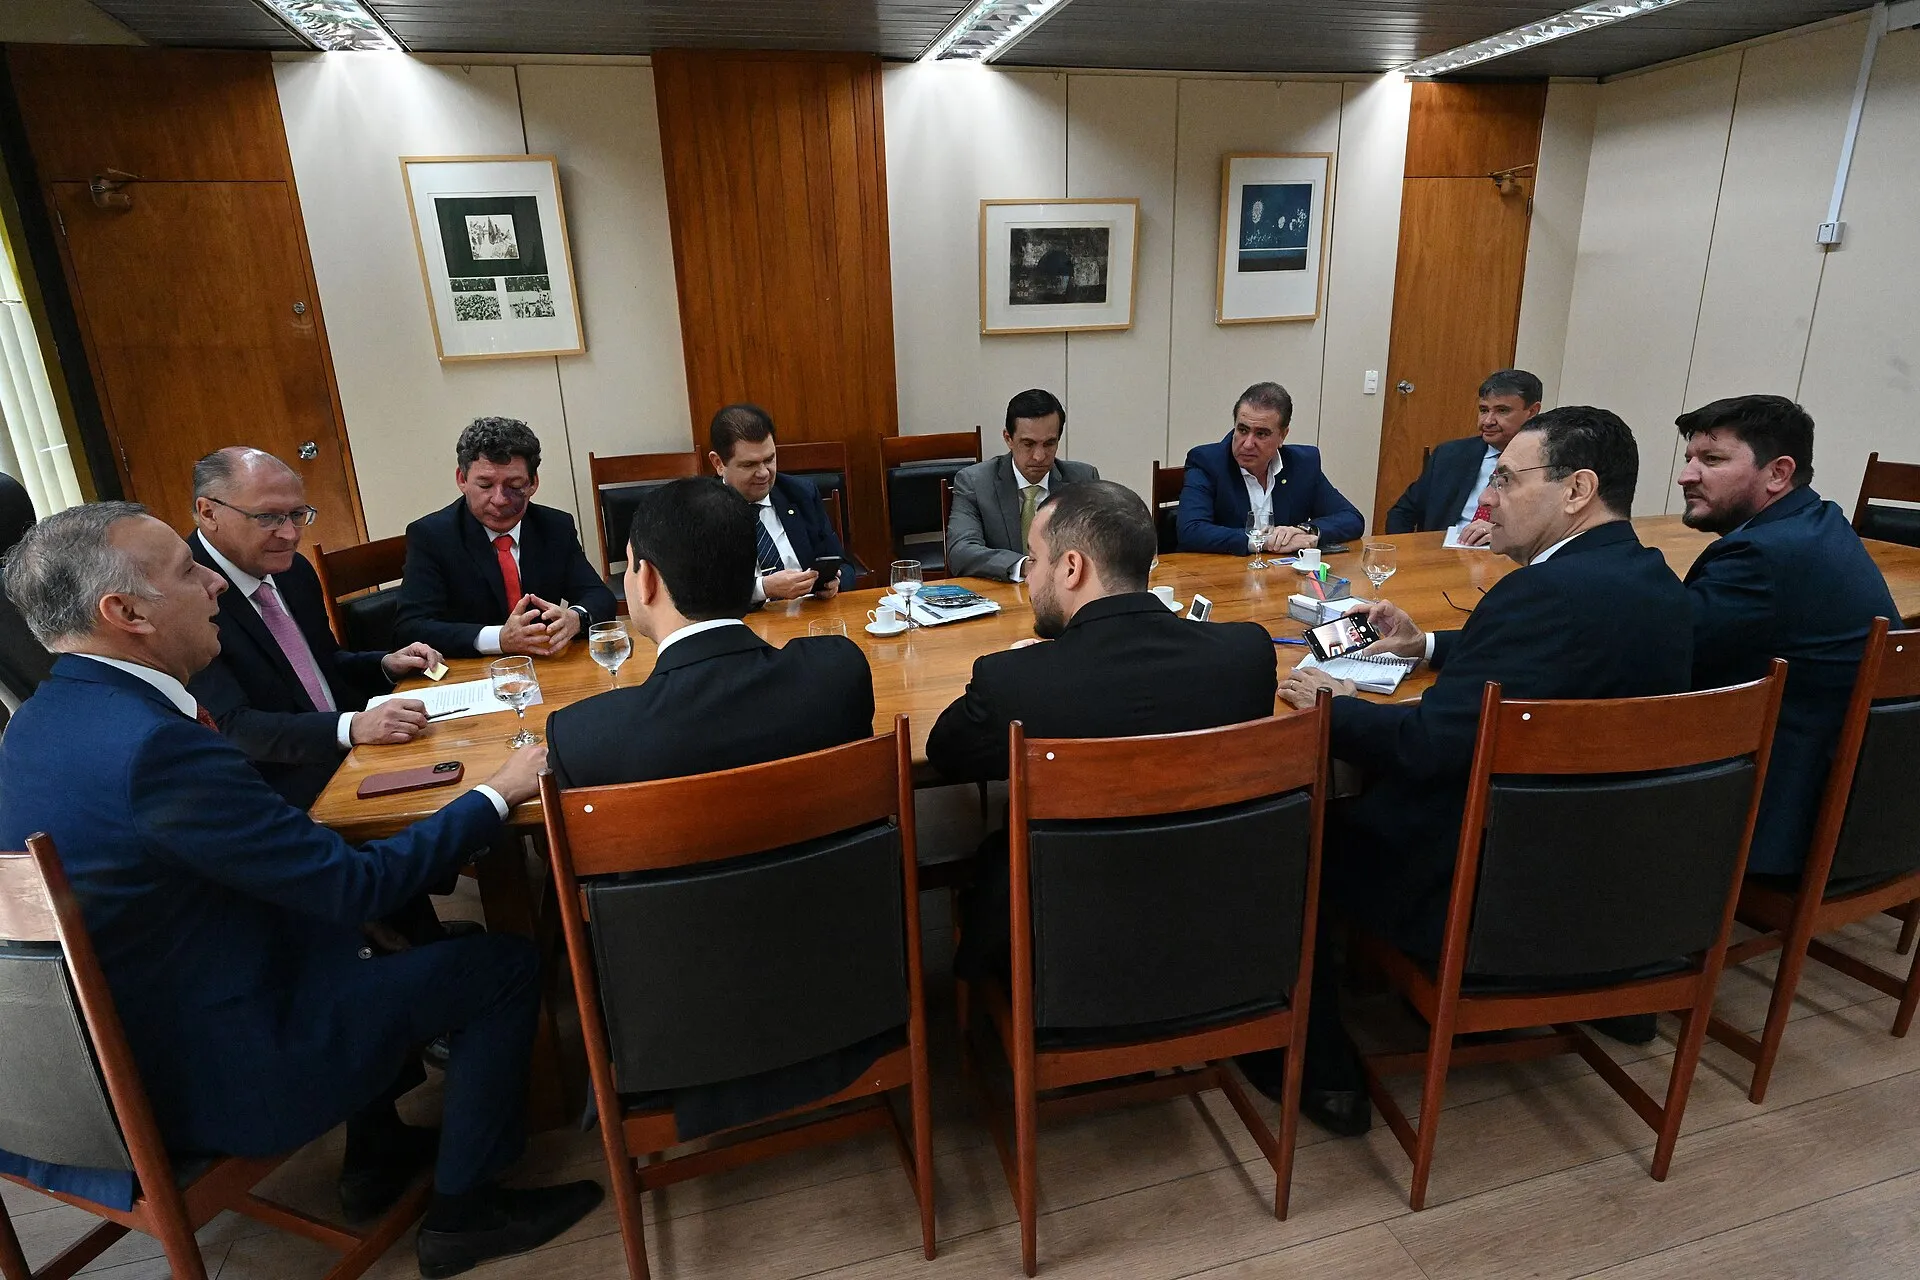
Antes de mudar procedimentos ou prazos internos, consulte o ato publicado e as orientações atualizadas para a operação concreta. A informação disponível permite acompanhar o anúncio, mas não substitui a regra formal. A audiência marcada na Câmara para 18 de novembro deve discutir também os desafios operacionais da reforma.
Como fizemos: Consultamos em 13/11/2026 a explicação da Receita, a reportagem do Estadão e a análise que registra a pendência de ato formal. Comparamos janeiro e março apenas como meses do calendário. Não atribuímos o adiamento a todas as notas nem calculamos imposto individual.
Fontes
- Estadão/Seu Dinheiro — anúncio da Receita e prazos específicos, acesso em 13/11/2026.
- Receita Federal — transição da reforma tributária, acesso em 13/11/2026.
- Dos Anjos Sociedade de Advogados — calendário e pendência de ato formal, acesso em 13/11/2026.
- Agência Câmara — audiência sobre a implementação, acesso em 13/11/2026.