Nubank tem lucro recorde, mas atrasos e provisões avançam
Banco lucra US$ 1,09 bilhão no trimestre; inadimplência longa chega a 7,3%, e comparação das carteiras mostra por que lucro não elimina risco.

Por Kátia Cerqueira
O Nubank anunciou nesta quinta-feira (12) lucro líquido recorde de US$ 1,09 bilhão no terceiro trimestre de 2026. O resultado cresceu 31% em um ano, retirado o efeito cambial, segundo o Estadão. Ao mesmo tempo, aumentou a parcela do crédito com pagamentos atrasados, um sinal diferente da rentabilidade.
As despesas com provisões para perdas somaram US$ 1,79 bilhão, conforme reportagem da Exame publicada às 18h36. Provisões são registros contábeis de perdas esperadas nas operações. Sua presença no balanço não significa que todo esse dinheiro deixou definitivamente de ser pago pelos clientes naquele trimestre.
O glossário oficial do Nubank diferencia perdas esperadas, carteira de crédito e métricas que retiram oscilações das moedas. Essa separação importa porque o grupo opera em países distintos e apresenta resultados em dólares. Crescimento com câmbio constante não equivale a crescimento descontado pela inflação nem corresponde necessariamente à simples divisão dos valores publicados.
Atrasos sobem em duas faixas
A inadimplência acima de 90 dias passou de 6,7% para 7,3% em um ano, segundo o Estadão. A diferença é de 0,6 ponto percentual, ou aproximadamente 9% em termos relativos, conforme cálculo da revista. O indicador acompanha uma parcela da carteira, não a porcentagem de todos os clientes do banco.
As duas faixas de atraso avançam na comparação anual Percentual da carteira; terceiro trimestre de 2025 e segundo e terceiro trimestres de 2026.
| Atraso | 3º tri/25 | 2º tri/26 | 3º tri/26 |
|---|---|---|---|
| Mais de 90 dias | 6,7% | 6,9% | 7,3% |
| De 15 a 90 dias | 4,3% | 4,8% | 4,9% |
Fontes: Estadão, Exame e comunicado do Nubank. Elaboração: redação; CSV salvo junto ao artigo.
A faixa de atraso mais curto também cresceu, como mostra a tabela. Os intervalos descrevem estágios diferentes de atraso, observados separadamente para acompanhar o risco. Esses percentuais não permitem identificar a renda das famílias atingidas ou atribuir todo atraso a uma única causa, como juros, desemprego ou expansão dos empréstimos.
O comunicado da empresa informa uma carteira de US$ 41,6 bilhões, com avanço anual de 33% em câmbio constante. Desse total, US$ 27,2 bilhões estavam em cartões. O crescimento do volume emprestado torna necessário acompanhar tanto o tamanho da operação quanto a proporção de pagamentos em atraso.
A composição muda a leitura
Segundo a Exame, o banco atribui parte da alta dos atrasos à maior participação de produtos que rendem juros. Nessa parcela específica, o atraso de 15 a 90 dias recuou de 8,2% para 8% ante o trimestre anterior. O recorte usa outra base e não anula a alta na carteira total.
O diretor financeiro Rob Livingston afirmou à Broadcast que o comportamento do risco acompanha as expectativas da administração. A declaração está na reportagem do Estadão e responde à preocupação com a qualidade do crédito. Trata-se da avaliação da empresa, não de garantia de que os pagamentos futuros ocorrerão sem perdas.
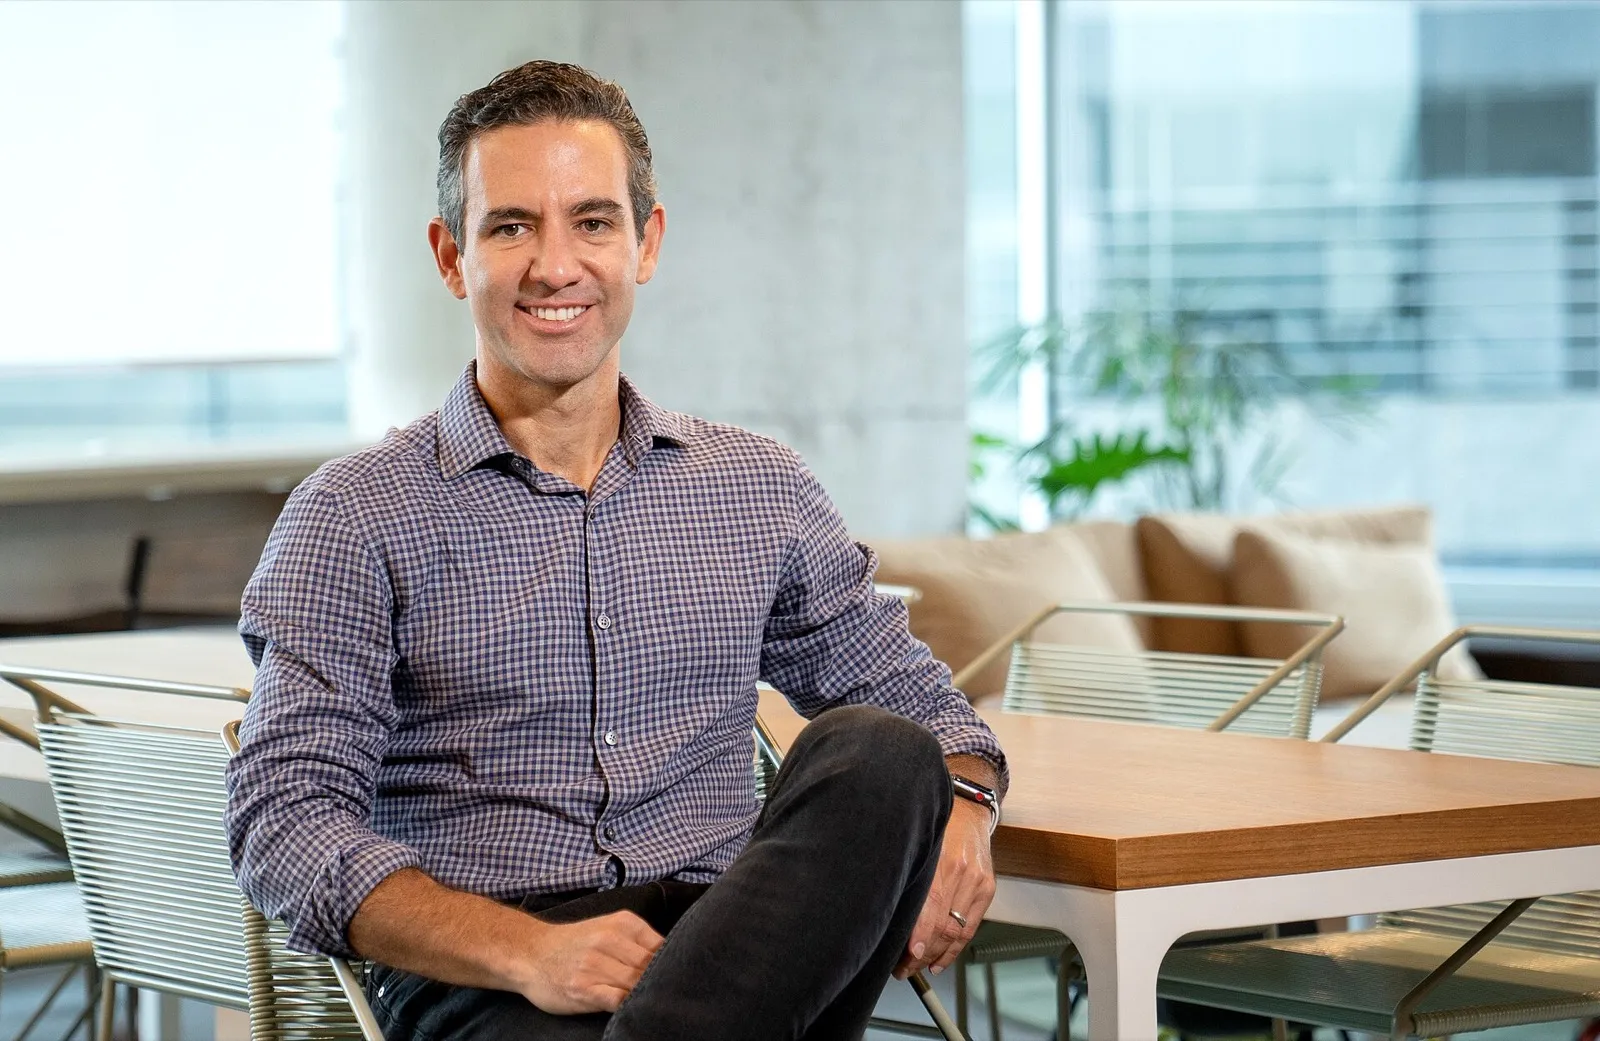
O que diz o Nubank: No comunicado de resultados, David Vélez destaca a expansão dos negócios e o lucro recorde. A empresa informa cobertura de 234% para os créditos atrasados há mais de 90 dias.
Lucro e proteção medem coisas diferentes
A cobertura compara o estoque de provisões com os créditos em atraso prolongado, conforme explica a Exame. Portanto, não é a mesma medida da despesa com perdas reconhecida durante o trimestre. Confundir estoque e fluxo faria parecer que duas informações diferentes representam o mesmo dinheiro ou a mesma obrigação.
Na comparação apresentada pela companhia, o retorno sobre o patrimônio foi de 32%. Esse indicador relaciona o lucro ao capital dos acionistas. Ele mostra a rentabilidade do negócio, mas não descreve o custo individual dos empréstimos nem a capacidade de pagamento de cada trabalhador que contrata crédito.
O balanço reúne, assim, expansão da operação, lucro elevado e aumento dos atrasos. A evolução seguinte dependerá dos novos contratos, dos pagamentos e das perdas reconhecidas. Para avaliar a qualidade desse crescimento, será necessário observar essas medidas em conjunto, preservando as diferenças entre carteiras e critérios de cálculo.
Como fizemos: Consultamos o comunicado, o glossário e as reportagens em 12/11/2026. Calculamos 7,3 − 6,7 = 0,6 ponto percentual e (7,3 ÷ 6,7 − 1) × 100 = 8,96%, arredondado para 9%. Os valores monetários apresentados referem-se ao trimestre atual; as taxas de crescimento com câmbio constante são da empresa. Não calculamos o número de pessoas inadimplentes a partir da carteira.
Fontes
- Nubank/Business Wire — comunicado do terceiro trimestre, reproduzido pelo StreetInsider, de 12/11/2026; acesso em 12/11/2026.
- Estadão/HiperNotícias — resultado e entrevista com o diretor financeiro, de 12/11/2026, às 18h; acesso em 12/11/2026.
- Exame — provisões, composição da carteira e inadimplência, de 12/11/2026, às 18h36; acesso em 12/11/2026.
- Nubank — glossário das métricas financeiras, acesso em 12/11/2026.
- Wikimedia Commons — fotografia de David Vélez e licença CC BY-SA 4.0. Imagem redimensionada; termos da licença.