Pronampe: quem pode pedir, quanto e em que condições em 2026
A linha para micro e pequenas empresas empresta até 30% do faturamento, com juros de até Selic mais 6% ao ano e garantia de um fundo da União.

Por Bianca Torres
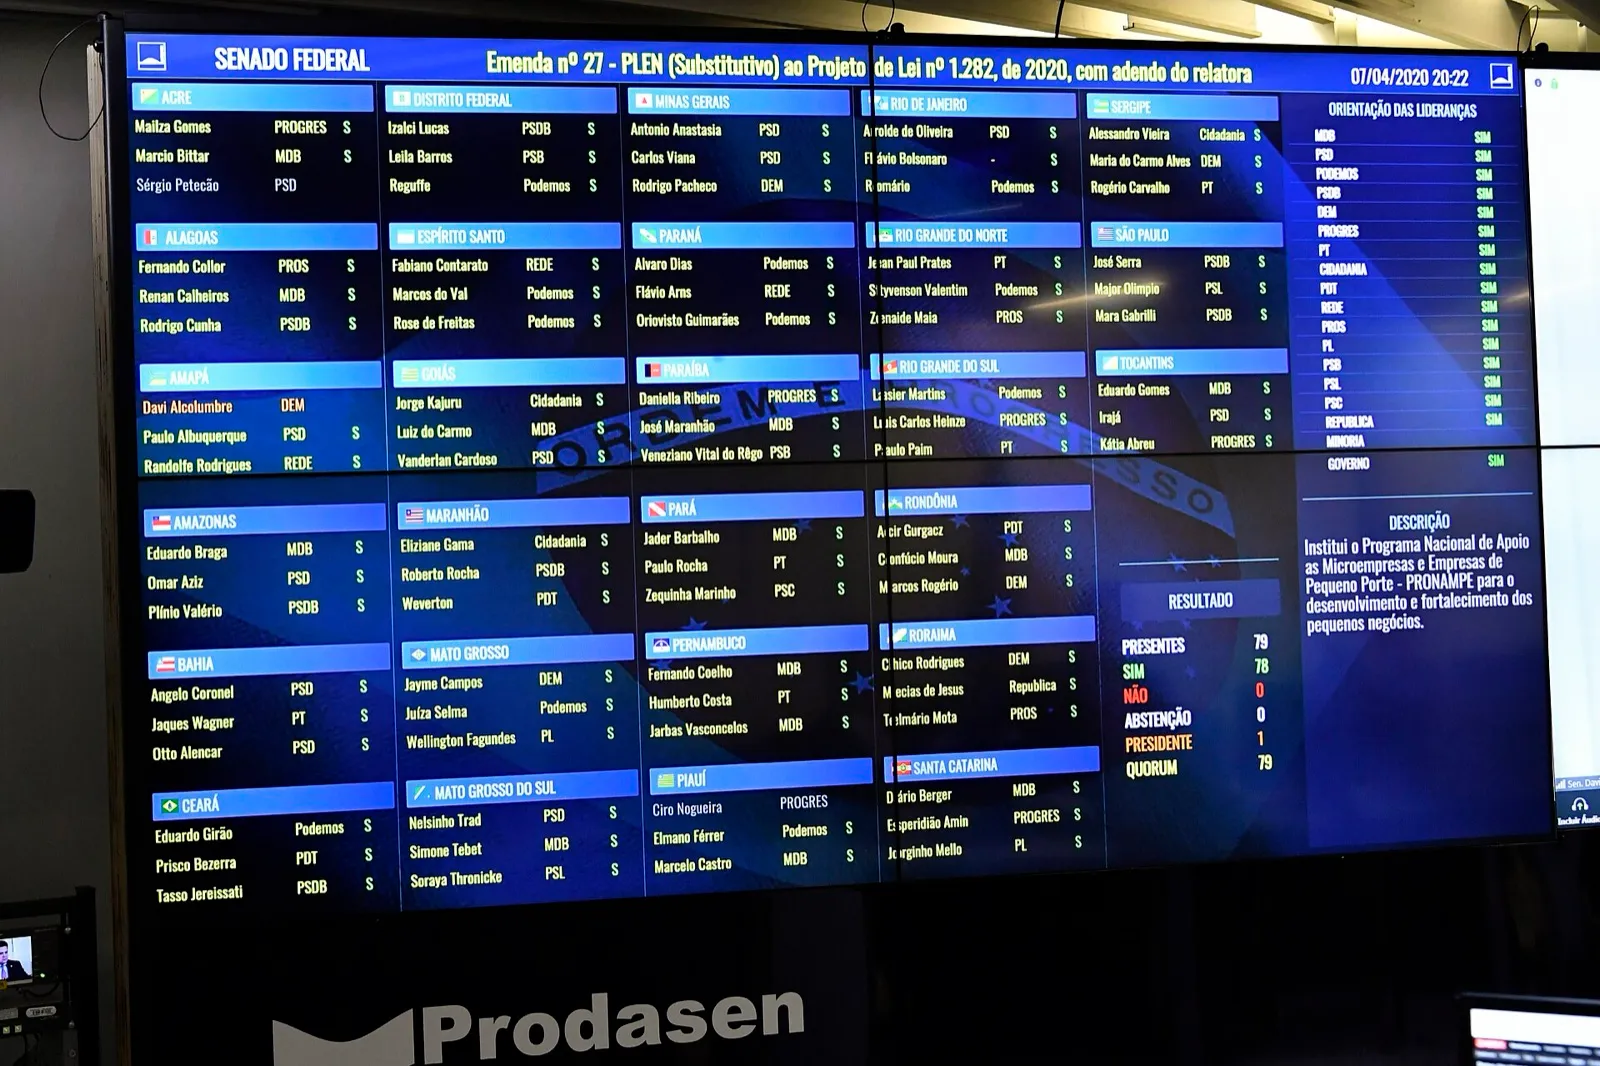
Uma microempresa que faturou R$ 300 mil em 2025 pode pedir até R$ 90 mil pelo Pronampe. O limite é de 30% da receita bruta do ano anterior. A regra está na Lei 13.999, de 2020, que criou o Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte.
O programa nasceu na pandemia como socorro temporário. Em 2021, a Lei 14.161 o transformou em política permanente de crédito. O dinheiro sai dos bancos, mas um fundo da União garante o pagamento se a empresa não conseguir pagar.
Quem pode pedir e quanto
Podem pedir as microempresas, com receita de até R$ 360 mil por ano, e as empresas de pequeno porte, com até R$ 4,8 milhões. Os limites estão na Lei Complementar 123, de 2006. O microempreendedor individual (MEI) conta como microempresa.
Empresas com menos de um ano usam outra conta. Podem tomar até 50% do capital social ou 30% de 12 vezes a média mensal de faturamento, o que for mais vantajoso. A lei também prevê condições próprias para empresas com o Selo Emprega + Mulher ou com uma mulher como sócia majoritária ou administradora.
Quem contrata assume compromissos. Precisa manter o número de empregados do fim do ano anterior até 60 dias depois da última parcela. Não pode usar o dinheiro para distribuir lucros aos sócios. Empresas condenadas por trabalho escravo ou infantil ficam de fora.
Juros, prazo e garantia
A taxa máxima é a Selic mais 6% ao ano. A Selic é a taxa básica de juros do país, hoje em 13,75%. O teto, portanto, fica em 19,75% ao ano. O prazo total vai até 72 meses, com carência de até 12 meses para começar a pagar.
A garantia vem do Fundo Garantidor de Operações (FGO), criado pela Lei 12.087, de 2009. Ele cobre até 100% de cada empréstimo, limitado a 85% da carteira do Pronampe em cada banco. Por isso, o banco só pode exigir do dono garantia pessoal igual ao valor emprestado, mais encargos.
O pedido é feito direto na instituição financeira. A lei permite a adesão de Banco do Brasil, Caixa, bancos regionais e estaduais, agências de fomento, cooperativas de crédito, fintechs e outras instituições autorizadas pelo Banco Central. Cada uma analisa o crédito pelas próprias regras.
A ampliação que caducou
Em 4 de maio, a Medida Provisória (MP) 1.355 ampliou o programa. O limite subiu para 50% do faturamento, o prazo para 96 meses e a carência para 24 meses. MP é uma norma do presidente que vale como lei por até 120 dias, mas depende de aprovação do Congresso.
O Congresso não votou o texto. Segundo ato do presidente da Mesa do Congresso, publicado em 8 de setembro, a MP perdeu a validade em 31 de agosto. Voltaram a valer, assim, as regras da lei. Contratos fechados durante a vigência da MP seguem as condições da época, salvo decreto legislativo em contrário, informou o Congresso em Foco.
O que diz o Ministério do Empreendedorismo: Pela Lei 13.999, cabe ao Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte definir, em ato próprio, os períodos de contratação e a taxa de juros de cada fase do Pronampe, sempre dentro do teto legal. As informações oficiais do programa ficam no portal do ministério, no gov.br.
Crédito com garantia pública costuma sair mais barato que um capital de giro comum, mas continua sendo dívida. Antes de assinar, vale comparar o Custo Efetivo Total (CET), que soma juros, tarifas e impostos, entre instituições. Também vale testar se a parcela cabe no caixa depois da carência. Uma nova ampliação dependeria de outra lei ou MP.
Fontes
- Lei nº 13.999, de 18 de maio de 2020 (Pronampe) — Planalto
- Lei nº 14.161, de 2 de junho de 2021 — Planalto
- Lei Complementar nº 123, de 2006 — Planalto
- Lei nº 12.087, de 2009 (Fundo Garantidor de Operações) — Planalto
- Medida Provisória nº 1.355, de 4 de maio de 2026 — Planalto
- Ato Declaratório do Presidente da Mesa do Congresso Nacional nº 89, de 2026 — Planalto
- Sem votação no Congresso, cinco medidas provisórias perdem a validade — Congresso em Foco
- Histórico das taxas de juros — Banco Central do Brasil